Domain proteinshake24.de kaufen?
Wir ziehen mit dem Projekt
proteinshake24.de um.
Sind Sie am Kauf der Domain
proteinshake24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain proteinshake24.de kaufen?
Wer haftet für Erbschaftsteuer?
Die Erbschaftsteuer wird grundsätzlich von den Erben oder Beschenkten gezahlt. Sie müssen die Höhe der Steuer berechnen und die entsprechenden Beträge an das Finanzamt überweisen. In einigen Fällen kann auch der Erblasser zu Lebzeiten bereits Schenkungen getätigt haben, für die ebenfalls Erbschaftsteuer fällig wird. Es ist wichtig, dass die Erben oder Beschenkten die Steuerfragen sorgfältig prüfen und gegebenenfalls einen Steuerberater hinzuziehen, um mögliche Steuervorteile zu nutzen. Letztendlich ist es die Verantwortung der Erben oder Beschenkten, die Erbschaftsteuer korrekt zu zahlen. **
Wann muß man Erbschaftsteuer bezahlen?
Erbschaftsteuer muss in Deutschland bezahlt werden, wenn man als Erbe Vermögenswerte wie Geld, Immobilien oder Wertgegenstände erhält. Die Höhe der Erbschaftsteuer hängt vom Wert des Erbes und dem Verwandtschaftsverhältnis zum Erblasser ab. In der Regel muss die Erbschaftsteuer innerhalb von drei Monaten nach dem Erbfall beim Finanzamt angemeldet und bezahlt werden. Es gibt jedoch bestimmte Freibeträge, bis zu denen keine Erbschaftsteuer fällig wird. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten im Zusammenhang mit einer Erbschaft zu informieren, um mögliche Strafzahlungen zu vermeiden. **
Ähnliche Suchbegriffe für Erbschaftsteuer
Top-Angebote
Produkte zum Begriff Erbschaftsteuer:
-
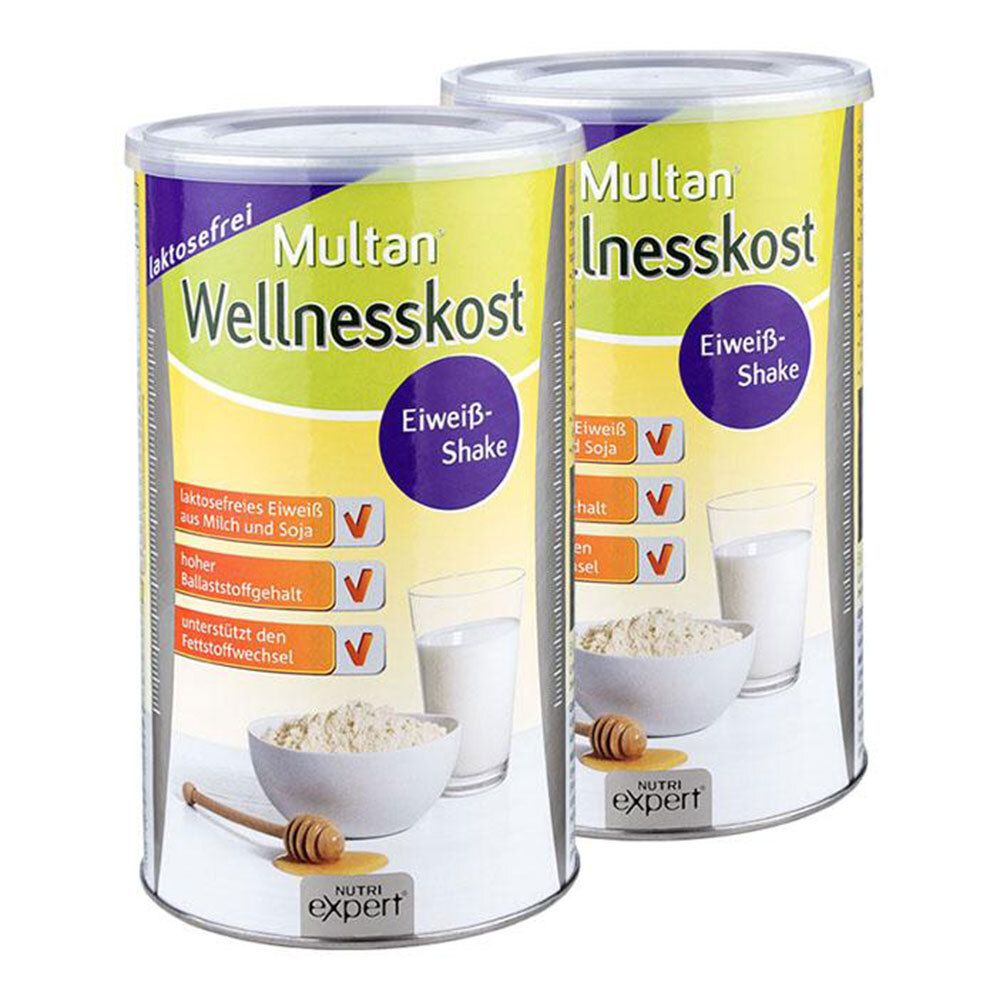
Multan Wellnesskost Eiweiß-Shake, Pulver 2x500 gNahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise.Multan WellnesskostGesund abnehmen und sich wohlfühlen laktosefreies Eiweiß aus Milch und Soja hoher Ballaststoffgehalt unterstützt den Fettstoffwechsel Pulvermischung aus Soja-Eiweiß, Milch-Eiweiß (laktosefrei), Honigpulver, Ballaststoffen (Fructooli-gosacchariden), wertvollen Milchsäurekulturen, Vitaminen und Mineralstoffen. Hoher Ballaststoffgehalt. Zink trägt zu einem normalen Fettsäurestoffwechsel bei Muskelmasse bleibt durch wertvolle Proteine erhaltenZutaten: Soja-Eiweiß 51%; Honigpulver 16%; Maltodextrin 11%; Milch-Eiweiß (laktosefrei) 10%; Fructoo- ligosaccharide 9,8%; Calciumcarbonat; Topinamburpulver 0,5%; Aroma; Vitamin C; Milchsäurekul- turen 0,1%; Eisencitrat; Vitamin E; Zinkcitrat; Niacin; Mangangluconat; Vitamin A; Calcium- D-pantothenat; Vitamin D; Riboflavin (Vitamin B2); Vitamin B6; Thiamin (Vitamin B1); Folsäure; Biotin; Natriumselenit; Vitamin B12. Glutenfrei. Laktosefrei. Nährwerte: Durchschnittliche Nährwerte pro 100 g % NRV* pro 100 g Energie in kJ 1469 - Energie in kcal 350 - Fett in g 0,9 - davon gesättigte Fettsäuren in g 0,4 - Kohlenhydrate in g 28 - davon Zucker in g 10 - Ballaststoffe in g 9,1 - Eiweiß in g 54 - Salz in g 1,5 - Vitamin A in μg 800 100 Thiamin in mg 1,0 91 Riboflavin in mg 1,2 86 Vitamin B6 in mg 1,2 86 Vitamin B12 in μg 3,0 120 Biotin in μg 30 60 Folsäure in μg 400 200 Niacin in mg 13 81 Pantothensäure in mg 6,0 100 Vitamin C in mg 100 125 Vitamin D in μg 5,0 100 Vitamin E in mg 12 100 Calcium in mg 500 63 Eisen in mg 10 71 Kupfer in mg 0,5 50 Mangan in mg 2,0 100 Selen in μg 50 91 Zink in mg 5,0 50 * NRV = Nährstoffbezugswerte nach EU-Verordnung Nr. 1169/2011 Aminosäureprofil: L-Alanin L-Arginin L-Asparaginsäure L-Cystein L-Glutaminsäure L-Glycin L-Histidin L-Isoleucin L-Leucin L-Lysin L-Methionin L-Phenylalanin L-Prolin L-Serin L-Threonin L-Tryptophan L-Tyrosin L-Valin pro 100 g 2,2 g 3,6 g 6,2 g 0,7 g 10,5 g 2,0 g 1,2 g 2,2 g 4,3 g 3,5 g 0,8 g 2,4 g 2,7 g 2,8 g 2,4 g 0,9 g 2,0 g 2,3 g Verzehrempfehlung: 4 gehäufte Messlöffel (ca. 50 g) Multan Wellnesskost in 300 ml kalorienarme Flüssigkeit einrühren und trinken. Eine abwechslungsreiche, ausgewogene Ernährung und eine gesunde Lebensweise sind wichtig. Aufbewahrungs- & Verwendungshinweis:Kühl, trocken und lichtgeschützt lagern. Bitte beachten Sie ggf. weitere Lagerhinweise auf der Verpackung.Nettofüllmenge:2x500 g PulverHersteller: Weber & Weber GmbH & Co. KG Herrschinger Str. 3382266 Inning/ Ammersee44,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hawei Glucanhafer-Eiweiß-Shake Natur 422 GProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel - HAWEI Glucanhafer-Eiweiß-Shake Natur Verwendung/Anwendung/Verzehrempfehlung: Rühren Sie 6 gehäufte Messlöffel in 300 ml Wasser ein oder verwenden Sie einen Shaker. Nährwertdeklaration: Nährwertangaben 100 g pro Portion 6 gehäufte Messlöffel (entspr.30 g) Brennwert 1360 kJ / 323 kcal 411 kJ / 97 kcal Fett, davon: 3,4 g 1,0 g o gesättigte Fettsäuren 0,8 g <0,5 g Kohlenhydrate, davon: 15 g 4,6 g o Zucker 2,2 g 0,7 g Ballaststoffe 26 g 7,9 g Eiweiß 45 g 14 g Salz 0,09 g 0,03 g Beta-Glucane 14 g 4,1 g Cholin 273 mg 82,5 mg * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: 60% Haferkleie mit 23% Beta-Glucanen, 40% Milcheiweiß, Cholintartrat. Allergene: keine Nettofüllmenge: 422 g Pulver Aufbewahrungsbedingungen: Bei Ʋ °C bis ქ °C aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Dr. Wolz Zell GmbH Marienthaler Str. 3 65366 Geisenheim Telefon: 06722/56100 E-Mail: info@wolz.de www.wolz.de Weitere Hinweise: Die Wirkung stellt sich bei einer täglichen Aufnahme von mindestens 4 g Hafer-Beta-Glucanen im Rahmen einer Mahlzeit mit 30 g verfügbaren Kohlenhydraten ein. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: https://shop.wolz.de und Angaben der Packungsbeilage Stand: 10/202525,78 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Hawei Glucanhafer-Eiweiß-Shake Vanillegeschmack 432 GProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel - HAWEI Glucanhafer-Eiweiß-Shake Vanille, mit Süßungsmittel Verwendung/Anwendung/Verzehrempfehlung: Rühren Sie 6 gehäufte Messlöffel in 300 ml Wasser ein oder verwenden Sie einen Shaker. Nährwertdeklaration: Nährwertangaben 100 g pro Portion 6 gehäufte Messlöffel (entspr.30 g) Brennwert 1344 kJ / 322 kcal 415 kJ / 100 kcal Fett, davon: 3,3 g 1,0 g o gesättigte Fettsäuren 0,8 g 0,2 g Kohlenhydrate, davon: 16 g 5,1 g o Zucker 2,2 g 0,7 g Ballaststoffe 25 g 7,9 g Eiweiß 42 g 14 g Salz 0,45 g 0,14 g Beta-Glucane 13 g 4,1 g Cholin 258 mg 82,5 mg * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: 58% Haferkleie mit 23% Beta-Glucanen, 39% Milcheiweiß, natürliches Aroma, Cholintartrat, Meersalz, Süßungsmittel Sucralose. Allergene: keine Nettofüllmenge: 432 g Pulver Aufbewahrungsbedingungen: Bei Ʋ °C bis ქ °C aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Dr. Wolz Zell GmbH Marienthaler Str. 3 65366 Geisenheim Telefon: 06722/56100 E-Mail: info@wolz.de www.wolz.de Weitere Hinweise: Die Wirkung stellt sich bei einer täglichen Aufnahme von mindestens 4 g Hafer-Beta-Glucanen im Rahmen einer Mahlzeit mit 30 g verfügbaren Kohlenhydraten ein. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: https://shop.wolz.de und Angaben der Packungsbeilage Stand: 10/202530,06 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welches Erbschaftsteuer Finanzamt ist zuständig?
Welches Erbschaftsteuer Finanzamt für eine bestimmte Erbschaft zuständig ist, hängt in der Regel vom letzten Wohnsitz des Erblassers ab. Das Finanzamt, in dessen Bezirk der Erblasser zuletzt gemeldet war, ist normalerweise für die Erbschaftsteuer zuständig. Es kann jedoch auch Ausnahmen geben, zum Beispiel wenn der Erblasser im Ausland gelebt hat oder wenn das Erbe Auslandsvermögen umfasst. In solchen Fällen kann die Zuständigkeit auch nach anderen Kriterien bestimmt werden. Es ist daher ratsam, sich im konkreten Fall direkt beim Finanzamt zu erkundigen, um sicherzustellen, dass die Erbschaftsteuer korrekt abgewickelt wird. **
-
Soll die Erbschaftsteuer abgeschafft werden?
Diese Frage ist umstritten und es gibt unterschiedliche Meinungen dazu. Befürworter einer Abschaffung argumentieren, dass die Erbschaftsteuer eine Doppelbesteuerung darstellt und die Vermögensübertragung erschwert. Gegner einer Abschaffung sehen in der Erbschaftsteuer eine gerechte Umverteilung von Vermögen und eine Möglichkeit, soziale Ungleichheiten auszugleichen. Letztendlich ist es eine politische Entscheidung, ob die Erbschaftsteuer abgeschafft wird oder nicht. **
-
Werden Schulden bei der Erbschaftsteuer abgezogen?
Werden Schulden bei der Erbschaftsteuer abgezogen? Ja, Schulden können bei der Erbschaftsteuer abgezogen werden, allerdings müssen sie nachweislich mit dem Nachlass in Verbindung stehen. Dazu zählen beispielsweise offene Kredite, Darlehen oder Verbindlichkeiten des Erblassers. Es ist wichtig, die Schulden genau zu dokumentieren und gegenüber dem Finanzamt nachzuweisen. Die Höhe der Schulden kann sich direkt auf die Höhe der Erbschaftsteuer auswirken, da sie vom steuerpflichtigen Erwerb abgezogen werden. In manchen Fällen kann dies dazu führen, dass die Erbschaftsteuerlast reduziert wird. **
-
Wie kann ich diese Erbschaftsteuer umgehen?
Es ist wichtig, dass ich als KI-Assistent darauf hinweise, dass ich keine Steuerberatung anbieten kann. Die Umgehung der Erbschaftsteuer ist illegal und kann zu rechtlichen Konsequenzen führen. Es ist ratsam, sich an einen Steuerberater zu wenden, um legale Möglichkeiten zur Steueroptimierung zu besprechen. **


Was ist eure Meinung zur Erbschaftsteuer?
Als KI habe ich keine Meinung, da ich nicht in der Lage bin, persönliche Überzeugungen zu haben. Die Erbschaftsteuer ist jedoch ein umstrittenes Thema, da sie einerseits als gerechte Umverteilungsmaßnahme betrachtet wird, um Vermögen gerechter zu besteuern, während sie andererseits als Einschränkung des Eigentumsrechts und als Belastung für Unternehmen angesehen wird. Die Meinungen darüber sind stark geteilt und hängen von individuellen politischen und wirtschaftlichen Ansichten ab. **
Wie werden Immobilien bei der Erbschaftsteuer bewertet?
Immobilien werden bei der Erbschaftsteuer in der Regel mit dem Verkehrswert bewertet. Dieser Wert entspricht dem Preis, den die Immobilie am Markt erzielen würde. Zur Ermittlung des Verkehrswerts können verschiedene Methoden wie das Vergleichswertverfahren, das Ertragswertverfahren oder das Sachwertverfahren herangezogen werden. Die Bewertung erfolgt zum Zeitpunkt des Erbfalls und berücksichtigt den Zustand der Immobilie sowie die Lage. Es ist wichtig, den Verkehrswert korrekt zu ermitteln, da dieser die Grundlage für die Berechnung der Erbschaftsteuer bildet. **
Top-Angebote
Produkte zum Begriff Erbschaftsteuer:
-
Multan Wellnesskost Eiweiß-Shake, Pulver 2x500 gNahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise.Multan WellnesskostGesund abnehmen und sich wohlfühlen laktosefreies Eiweiß aus Milch und Soja hoher Ballaststoffgehalt unterstützt den Fettstoffwechsel Pulvermischung aus Soja-Eiweiß, Milch-Eiweiß (laktosefrei), Honigpulver, Ballaststoffen (Fructooli-gosacchariden), wertvollen Milchsäurekulturen, Vitaminen und Mineralstoffen. Hoher Ballaststoffgehalt. Zink trägt zu einem normalen Fettsäurestoffwechsel bei Muskelmasse bleibt durch wertvolle Proteine erhaltenZutaten: Soja-Eiweiß 51%; Honigpulver 16%; Maltodextrin 11%; Milch-Eiweiß (laktosefrei) 10%; Fructoo- ligosaccharide 9,8%; Calciumcarbonat; Topinamburpulver 0,5%; Aroma; Vitamin C; Milchsäurekul- turen 0,1%; Eisencitrat; Vitamin E; Zinkcitrat; Niacin; Mangangluconat; Vitamin A; Calcium- D-pantothenat; Vitamin D; Riboflavin (Vitamin B2); Vitamin B6; Thiamin (Vitamin B1); Folsäure; Biotin; Natriumselenit; Vitamin B12. Glutenfrei. Laktosefrei. Nährwerte: Durchschnittliche Nährwerte pro 100 g % NRV* pro 100 g Energie in kJ 1469 - Energie in kcal 350 - Fett in g 0,9 - davon gesättigte Fettsäuren in g 0,4 - Kohlenhydrate in g 28 - davon Zucker in g 10 - Ballaststoffe in g 9,1 - Eiweiß in g 54 - Salz in g 1,5 - Vitamin A in μg 800 100 Thiamin in mg 1,0 91 Riboflavin in mg 1,2 86 Vitamin B6 in mg 1,2 86 Vitamin B12 in μg 3,0 120 Biotin in μg 30 60 Folsäure in μg 400 200 Niacin in mg 13 81 Pantothensäure in mg 6,0 100 Vitamin C in mg 100 125 Vitamin D in μg 5,0 100 Vitamin E in mg 12 100 Calcium in mg 500 63 Eisen in mg 10 71 Kupfer in mg 0,5 50 Mangan in mg 2,0 100 Selen in μg 50 91 Zink in mg 5,0 50 * NRV = Nährstoffbezugswerte nach EU-Verordnung Nr. 1169/2011 Aminosäureprofil: L-Alanin L-Arginin L-Asparaginsäure L-Cystein L-Glutaminsäure L-Glycin L-Histidin L-Isoleucin L-Leucin L-Lysin L-Methionin L-Phenylalanin L-Prolin L-Serin L-Threonin L-Tryptophan L-Tyrosin L-Valin pro 100 g 2,2 g 3,6 g 6,2 g 0,7 g 10,5 g 2,0 g 1,2 g 2,2 g 4,3 g 3,5 g 0,8 g 2,4 g 2,7 g 2,8 g 2,4 g 0,9 g 2,0 g 2,3 g Verzehrempfehlung: 4 gehäufte Messlöffel (ca. 50 g) Multan Wellnesskost in 300 ml kalorienarme Flüssigkeit einrühren und trinken. Eine abwechslungsreiche, ausgewogene Ernährung und eine gesunde Lebensweise sind wichtig. Aufbewahrungs- & Verwendungshinweis:Kühl, trocken und lichtgeschützt lagern. Bitte beachten Sie ggf. weitere Lagerhinweise auf der Verpackung.Nettofüllmenge:2x500 g PulverHersteller: Weber & Weber GmbH & Co. KG Herrschinger Str. 3382266 Inning/ Ammersee44,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hawei Glucanhafer-Eiweiß-Shake Natur 422 GProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel - HAWEI Glucanhafer-Eiweiß-Shake Natur Verwendung/Anwendung/Verzehrempfehlung: Rühren Sie 6 gehäufte Messlöffel in 300 ml Wasser ein oder verwenden Sie einen Shaker. Nährwertdeklaration: Nährwertangaben 100 g pro Portion 6 gehäufte Messlöffel (entspr.30 g) Brennwert 1360 kJ / 323 kcal 411 kJ / 97 kcal Fett, davon: 3,4 g 1,0 g o gesättigte Fettsäuren 0,8 g <0,5 g Kohlenhydrate, davon: 15 g 4,6 g o Zucker 2,2 g 0,7 g Ballaststoffe 26 g 7,9 g Eiweiß 45 g 14 g Salz 0,09 g 0,03 g Beta-Glucane 14 g 4,1 g Cholin 273 mg 82,5 mg * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: 60% Haferkleie mit 23% Beta-Glucanen, 40% Milcheiweiß, Cholintartrat. Allergene: keine Nettofüllmenge: 422 g Pulver Aufbewahrungsbedingungen: Bei Ʋ °C bis ქ °C aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Dr. Wolz Zell GmbH Marienthaler Str. 3 65366 Geisenheim Telefon: 06722/56100 E-Mail: info@wolz.de www.wolz.de Weitere Hinweise: Die Wirkung stellt sich bei einer täglichen Aufnahme von mindestens 4 g Hafer-Beta-Glucanen im Rahmen einer Mahlzeit mit 30 g verfügbaren Kohlenhydraten ein. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: https://shop.wolz.de und Angaben der Packungsbeilage Stand: 10/202525,78 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wer haftet für Erbschaftsteuer?
Die Erbschaftsteuer wird grundsätzlich von den Erben oder Beschenkten gezahlt. Sie müssen die Höhe der Steuer berechnen und die entsprechenden Beträge an das Finanzamt überweisen. In einigen Fällen kann auch der Erblasser zu Lebzeiten bereits Schenkungen getätigt haben, für die ebenfalls Erbschaftsteuer fällig wird. Es ist wichtig, dass die Erben oder Beschenkten die Steuerfragen sorgfältig prüfen und gegebenenfalls einen Steuerberater hinzuziehen, um mögliche Steuervorteile zu nutzen. Letztendlich ist es die Verantwortung der Erben oder Beschenkten, die Erbschaftsteuer korrekt zu zahlen. **
-
Wann muß man Erbschaftsteuer bezahlen?
Erbschaftsteuer muss in Deutschland bezahlt werden, wenn man als Erbe Vermögenswerte wie Geld, Immobilien oder Wertgegenstände erhält. Die Höhe der Erbschaftsteuer hängt vom Wert des Erbes und dem Verwandtschaftsverhältnis zum Erblasser ab. In der Regel muss die Erbschaftsteuer innerhalb von drei Monaten nach dem Erbfall beim Finanzamt angemeldet und bezahlt werden. Es gibt jedoch bestimmte Freibeträge, bis zu denen keine Erbschaftsteuer fällig wird. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten im Zusammenhang mit einer Erbschaft zu informieren, um mögliche Strafzahlungen zu vermeiden. **
-
Welches Erbschaftsteuer Finanzamt ist zuständig?
Welches Erbschaftsteuer Finanzamt für eine bestimmte Erbschaft zuständig ist, hängt in der Regel vom letzten Wohnsitz des Erblassers ab. Das Finanzamt, in dessen Bezirk der Erblasser zuletzt gemeldet war, ist normalerweise für die Erbschaftsteuer zuständig. Es kann jedoch auch Ausnahmen geben, zum Beispiel wenn der Erblasser im Ausland gelebt hat oder wenn das Erbe Auslandsvermögen umfasst. In solchen Fällen kann die Zuständigkeit auch nach anderen Kriterien bestimmt werden. Es ist daher ratsam, sich im konkreten Fall direkt beim Finanzamt zu erkundigen, um sicherzustellen, dass die Erbschaftsteuer korrekt abgewickelt wird. **
-
Soll die Erbschaftsteuer abgeschafft werden?
Diese Frage ist umstritten und es gibt unterschiedliche Meinungen dazu. Befürworter einer Abschaffung argumentieren, dass die Erbschaftsteuer eine Doppelbesteuerung darstellt und die Vermögensübertragung erschwert. Gegner einer Abschaffung sehen in der Erbschaftsteuer eine gerechte Umverteilung von Vermögen und eine Möglichkeit, soziale Ungleichheiten auszugleichen. Letztendlich ist es eine politische Entscheidung, ob die Erbschaftsteuer abgeschafft wird oder nicht. **
Ähnliche Suchbegriffe für Erbschaftsteuer
-
Hawei Glucanhafer-Eiweiß-Shake Vanillegeschmack 432 GProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel - HAWEI Glucanhafer-Eiweiß-Shake Vanille, mit Süßungsmittel Verwendung/Anwendung/Verzehrempfehlung: Rühren Sie 6 gehäufte Messlöffel in 300 ml Wasser ein oder verwenden Sie einen Shaker. Nährwertdeklaration: Nährwertangaben 100 g pro Portion 6 gehäufte Messlöffel (entspr.30 g) Brennwert 1344 kJ / 322 kcal 415 kJ / 100 kcal Fett, davon: 3,3 g 1,0 g o gesättigte Fettsäuren 0,8 g 0,2 g Kohlenhydrate, davon: 16 g 5,1 g o Zucker 2,2 g 0,7 g Ballaststoffe 25 g 7,9 g Eiweiß 42 g 14 g Salz 0,45 g 0,14 g Beta-Glucane 13 g 4,1 g Cholin 258 mg 82,5 mg * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: 58% Haferkleie mit 23% Beta-Glucanen, 39% Milcheiweiß, natürliches Aroma, Cholintartrat, Meersalz, Süßungsmittel Sucralose. Allergene: keine Nettofüllmenge: 432 g Pulver Aufbewahrungsbedingungen: Bei Ʋ °C bis ქ °C aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Dr. Wolz Zell GmbH Marienthaler Str. 3 65366 Geisenheim Telefon: 06722/56100 E-Mail: info@wolz.de www.wolz.de Weitere Hinweise: Die Wirkung stellt sich bei einer täglichen Aufnahme von mindestens 4 g Hafer-Beta-Glucanen im Rahmen einer Mahlzeit mit 30 g verfügbaren Kohlenhydraten ein. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: https://shop.wolz.de und Angaben der Packungsbeilage Stand: 10/202530,06 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Rüttenauer, Holger: #steuernkompakt Erbschaftsteuer#steuernkompakt Erbschaftsteuer , Für Onboarding - Schnelleinstieg - Fortbildung. Inklusive Ausführungen zur Bewertung des Vermögens für die Erbschaftsteuer , Reflektoren > Beleuchtung , Auflage: 2. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250424, Autoren: Rüttenauer, Holger, Auflage: 25002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 180, Keyword: Bewertung; Erbfalls; Erbschaftsteuer; Erbschaftsteuererklärung; Erbschaftsteuerrecht; Fortbildung; Onboarding; Rüttenauer; Schnelleinstieg; Unternehmensvermögen; Vermögen; fokussiert; smart, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 225, Breite: 165, Höhe: 12, Gewicht: 270, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG)Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG) , mit Bewertung und ErbSt-DBA. Kommentar. , Zusatzbeleuchtung > Beleuchtung , Auflage: neu bearbeitete Auflage 2022, Erscheinungsjahr: 202403, Produktform: Leinen, Redaktion: Oertzen, Christian von~Loose, Matthias, Auflage: 24003, Auflage/Ausgabe: neu bearbeitete Auflage 2022, Seitenzahl/Blattzahl: 1600, Keyword: Bewertung; DBA; Doppelbesteuerungsabkommen; ErbSt-DBA; ErbStG; Erbschaftsteuer; Erbschaftsteuer- und Schenkungsteuergesetz; Erbschaftsteuergesetz; Erbschaftsteuerrecht; Erbschaftsteuerrichtlinien; Kommentar; Schenkungsteuer; Schenkungsteuergesetz; Stiftung; Verschonung, Fachschema: Abgabe - Abgabenordnung - AO~Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Erbschafts- und Schenkungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: xxviii, Seitenanzahl: 1707, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 57, Gewicht: 1962, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2666082, Vorgänger EAN: 9783504250133 9783504250126, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werden Schulden bei der Erbschaftsteuer abgezogen?
Werden Schulden bei der Erbschaftsteuer abgezogen? Ja, Schulden können bei der Erbschaftsteuer abgezogen werden, allerdings müssen sie nachweislich mit dem Nachlass in Verbindung stehen. Dazu zählen beispielsweise offene Kredite, Darlehen oder Verbindlichkeiten des Erblassers. Es ist wichtig, die Schulden genau zu dokumentieren und gegenüber dem Finanzamt nachzuweisen. Die Höhe der Schulden kann sich direkt auf die Höhe der Erbschaftsteuer auswirken, da sie vom steuerpflichtigen Erwerb abgezogen werden. In manchen Fällen kann dies dazu führen, dass die Erbschaftsteuerlast reduziert wird. **
-
Wie kann ich diese Erbschaftsteuer umgehen?
Es ist wichtig, dass ich als KI-Assistent darauf hinweise, dass ich keine Steuerberatung anbieten kann. Die Umgehung der Erbschaftsteuer ist illegal und kann zu rechtlichen Konsequenzen führen. Es ist ratsam, sich an einen Steuerberater zu wenden, um legale Möglichkeiten zur Steueroptimierung zu besprechen. **
-
Was ist eure Meinung zur Erbschaftsteuer?
Als KI habe ich keine Meinung, da ich nicht in der Lage bin, persönliche Überzeugungen zu haben. Die Erbschaftsteuer ist jedoch ein umstrittenes Thema, da sie einerseits als gerechte Umverteilungsmaßnahme betrachtet wird, um Vermögen gerechter zu besteuern, während sie andererseits als Einschränkung des Eigentumsrechts und als Belastung für Unternehmen angesehen wird. Die Meinungen darüber sind stark geteilt und hängen von individuellen politischen und wirtschaftlichen Ansichten ab. **
-
Wie werden Immobilien bei der Erbschaftsteuer bewertet?
Immobilien werden bei der Erbschaftsteuer in der Regel mit dem Verkehrswert bewertet. Dieser Wert entspricht dem Preis, den die Immobilie am Markt erzielen würde. Zur Ermittlung des Verkehrswerts können verschiedene Methoden wie das Vergleichswertverfahren, das Ertragswertverfahren oder das Sachwertverfahren herangezogen werden. Die Bewertung erfolgt zum Zeitpunkt des Erbfalls und berücksichtigt den Zustand der Immobilie sowie die Lage. Es ist wichtig, den Verkehrswert korrekt zu ermitteln, da dieser die Grundlage für die Berechnung der Erbschaftsteuer bildet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.